

Стритфуд 2026: как ритейл отбирает клиентов у кафе — рынок общепита в кризисе
Стритфуд 2026: пока рестораны теряют гостей, ритейл захватывает рынок еды
Рынок общепита растет на 2,6% в деньгах, но реальные чеки падают. Стритфуд и кофейни захватывают аудиторию, а готовая еда из магазинов становится главным конкурентом ресторанов
15 сентября 2026
Российский рынок общественного питания переживает тектонический сдвиг. По итогам 2025 года оборот отрасли вырос всего на 2,6% — до 6,2 трлн рублей. При этом цены поднялись на 15,3%, а реальные чеки в Москве просели на 6%. За этими цифрами скрывается главное: потребитель меняет модель поведения, а конкуренция между ресторанами и ритейлом обостряется до предела.
Коротко о главном: Рынок общепита растет только за счет инфляции, а не за счет гостей. Стритфуд и кофейни — единственные сегменты, которые увеличивают число точек. Главный конкурент ресторанов — не другие рестораны, а готовая еда из продуктовых магазинов.
Рынок растет в деньгах, но не в гостях
За последние годы общественное питание пережило несколько серьезных потрясений: пандемию COVID-19, санкции, перестройку логистических цепочек и рекордный рост издержек. По данным INFOLine, после падения рынка в 2020 году на 26,3% в сопоставимых ценах уже в 2021 году оборот вырос на 29,1%. В 2022 году рост составил 13,4%, в 2023 году — 13,1%, в 2024 году — 14,3%, а по итогам 2025 года — лишь 2,9%.
В I квартале 2026 года денежная выручка предприятий общественного питания выросла примерно на 12%, тогда как физический объем рынка увеличился лишь примерно на 4%. Это означает, что большая часть роста обеспечивается повышением цен, а не увеличением количества посетителей.
«Рынок вступил в фазу стагнации: в деньгах он вырос всего на 2,6%, а цены поднялись на 15,3% — за счет этого удалось достичь небольшого увеличения оборота», — отмечает руководитель направления «Потребительский рынок» INFOLine Светлана Силенина.
Стритфуд выигрывает за счет перетока аудитории
На общем фоне сжатия рынка стритфуд чувствует себя лучше других сегментов. Причина — классический кризисный сценарий: отток среднего сегмента в более низкий.
«В кризисных ситуациях традиционно происходит отток среднего сегмента в более низкий. Поэтому стритфуд, даже если теряет часть своих гостей, получает часть аудитории из среднего сегмента», — объясняет ресторатор и сооснователь Gastreet Дмитрий Левицкий.
По данным INFOLine, число точек в категориях «Кофейни» и «Стритфуд» выросло на 12% и 4,6% соответственно. Наиболее заметно сокращались суши-шопы — в этом сегменте число точек уменьшилось на 7,3%.
Фудтрак, стритфуд-точка, кофейня — настроим кассу, учет и маркировку. Полный цикл автоматизации для мобильного бизнеса.
Понятный продукт за разумные деньги
Когда рынок сжимается, выигрывают продукты, которые за меньшее количество денег дают максимальное качество и насыщение.
«В стритфуде мы всё равно так или иначе покупаем количество калорий на единицу денег. Поэтому сегодня выигрывают понятные продукты с максимальной отдачей на единицу вложенных денег», — говорит Левицкий.
Гости меньше готовы экспериментировать и тратить деньги на неизвестные продукты. Период, когда гастромаркеты своим разнообразием стимулировали гостей постоянно пробовать что-то новое, прошёл. Люди систематизировали предпочтения: где они едят шаурму, а куда ездят за Азией.
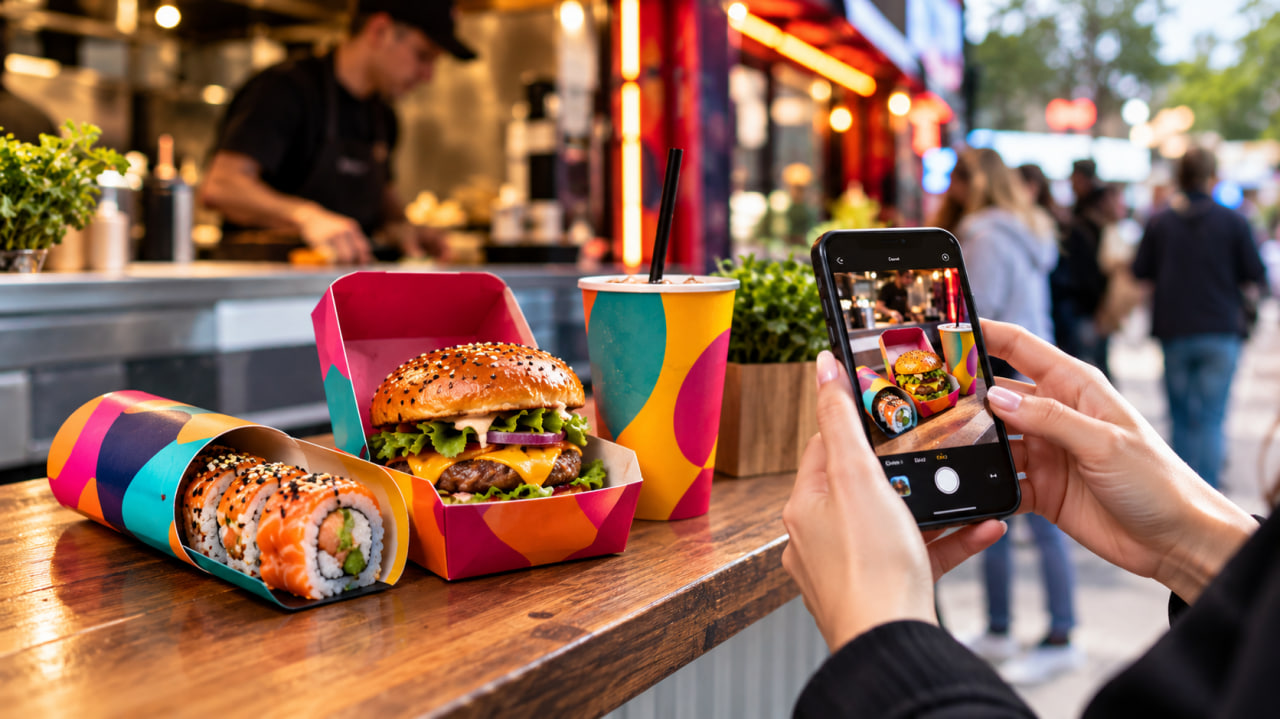
Яркая упаковка и визуальная подача становятся частью продукта для молодой аудитории
Стритфуд делает ставку на визуальность
Сети, которые работают с молодой аудиторией, особенно с зумерами и поколением Альфа, всё больше делают ставку на визуальную составляющую продукта и сторителлинг. Яркое оформление точки, необычная упаковка и подача становятся частью самого продукта — особенно для тех, кто привык получать информацию через соцсети.
«Для людей важна упаковка и внешний вид, гораздо больше, чем наполнение. Яркое оформление точек, которые хочется фотографировать, эффектные упаковки, бренды. Маркетинговая составляющая этого опыта в стритфуде становится максимально интересной и востребованной», — говорит Дмитрий Левицкий.
Среди ярких примеров — формат суши и роллов в тубусах. Такие решения заставляют контент вируситься и тем самым помогают тем, кто эти продукты выпускает.
Фудхолл становится городской столовой
Во многих больших городах фудхоллы постепенно из модного и хайпового формата превращаются в место для перекуса — без прежнего флёра гастрономии, стиля и моды. Это не хорошо и не плохо, но экономика подобных проектов выглядит уже не такой привлекательной, как раньше.
Поэтому новых фудхоллов становится меньше, а многие из тех, что открылись в этом году, начали строиться ещё несколько лет назад.
«Стритфуд — это индустрия, в которой изменения не происходят настолько быстро, чтобы каждый год говорить о новых трендах», — считает Левицкий.
В больших городах базовая структура стритфуда способна сохраняться десятилетиями — бургеры, пицца, азиатская еда и другие понятные форматы продолжают существовать независимо от того, какая новая концепция становится вирусной.
Главный конкурент ресторанов — продуктовый ритейл
Одной из наиболее заметных тенденций последних лет становится стремительное развитие готовой еды в торговых сетях. Если в 2018 году расходы россиян на готовую еду из ритейла составляли лишь 0,5% потребительских расходов, то к 2025 году показатель достиг уже 1%. При этом расходы на питание вне дома выросли с 5,3% до 7,8%.
По прогнозу INFOLine, объём рынка готовой еды в России по итогам 2026 года может увеличиться почти на 18% — до 1,32 трлн рублей (с НДС). Доля такой продукции в общем объёме розничных продаж продовольствия вырастет с 3,8% до 4,1%.
Лидерство укрепила X5 Group («Пятёрочка», «Перекрёсток», «Чижик»): продажи готовых блюд выросли на 35,1%, до 216,4 млрд рублей (доля рынка — 19,3%). У «Магнита» рост составил 43,5% (до 83,4 млрд), у «Вкусвилла» — 10,8% (до 75 млрд), у «Ленты» — 45,3% (до 35,6 млрд).
Важно: Рентабельность категории готовой еды по EBITDA в среднем не превышает 10%, а списания из-за коротких сроков годности достигают 9–11% (против 3–4% в среднем по сети). Частые поставки малыми партиями делают логистику дороже.
При этом именно ритейл становится одним из самых агрессивных инвесторов в сегмент готовой еды. X5 масштабирует пекарни и кофе-пойнты, «Магнит» развивает собственные фабрики-кухни и новые форматы с горячим питанием, «Лента» централизует производство готовой еды.
По оценке INFOLine, пекарня, кофе-пойнт, готовая еда и небольшая зона общественного питания становятся фактически обязательным элементом современного продуктового магазина.
Какие форматы развиваются быстрее всего
По оценке INFOLine, если в 2023 году в России насчитывалось около 223 тыс. объектов общественного питания, то в 2025 году их количество достигло примерно 260 тыс.. Наиболее активно развиваются три крупных сегмента:
- QSR и street food — быстрая и уличная еда. На фастфуд приходится 64% всей выручки сегмента при 34% заведений.
- Традиционные рестораны и fast casual — растет интерес к национальным кухням, новые проекты открываются рядом с жилыми кварталами.
- Кофейни, пекарни и Grab&Go — кофейни обеспечивают около 68% выручки сегмента, а coffee grab&go и пекарни становятся главным драйвером открытия новых точек.
Кафе на АЗС — новый игрок рынка
Ещё одно направление роста — предприятия общественного питания на автозаправочных станциях. «Газпромнефть» продолжает развивать сеть кафе G-Drive не только на автозаправках, но и за их пределами. В 2025 году продажи кофе на АЗС компании превысили 11,4 млн литров. Параллельно «ЛУКОЙЛ» масштабирует концепцию LukCafe, которая предусматривает расширенную посадочную зону, круглосуточные завтраки и цифровые сервисы самообслуживания.
Что будет определять рынок в ближайшие годы
По мнению INFOLine, в ближайшей перспективе развитие отрасли будет определяться несколькими долгосрочными факторами:
- Спрос на питание вне дома и готовую еду продолжит расти — но медленнее, чем раньше.
- Сохранится давление на бизнес из-за высокой себестоимости и кадрового дефицита.
- Продолжится оптимизация ресторанных сетей — компании будут активнее закрывать слабые объекты.
- Важным направлением станет цифровизация — аналитика данных, программы лояльности, автоматизация операционных процессов.
- Усилится конкуренция между ресторанами, продуктовыми сетями и операторами АЗС.
Цифровизация и автоматизация становятся ключевыми факторами выживания в общепите
Что это значит для вашего бизнеса
Российский рынок общественного питания остается одним из самых быстрорастущих сегментов потребительского рынка. Однако период экстенсивного роста заканчивается. На первый план выходят эффективность бизнеса, контроль затрат, развитие собственных производств и поиск новых форматов обслуживания.
Границы между ресторанным бизнесом, продуктовым ритейлом и автозаправочными комплексами продолжают размываться. Именно готовая еда станет той категорией, где в ближайшие годы развернется главная конкурентная борьба.
Для стритфуда и фудтраков это означает необходимость цифровизации и автоматизации — без современной кассы, учета и аналитики конкурировать с ритейлом становится все сложнее.
Наша рекомендация: Если вы работаете в стритфуде или владеете фудтраком — задумайтесь об автоматизации уже сейчас. Современные решения для учета и кассы помогут сократить издержки, ускорить обслуживание и получить данные для принятия решений. POS Retail специализируется на автоматизации выездной торговли и стритфуда.
Автоматизируем Вашу точку выездной торговли
Оставьте заявку — мы поможем настроить кассу, учет и маркировку для вашего фудтрака или стритфуд-точки.
Пн–Пт: 10:00 – 18:00
Материал подготовлен на основе аналитических данных INFOLine, интервью Дмитрия Левицкого и официальной статистики. Актуально на сентябрь 2026 года.
Раздел не найден.
