

ИП, потерявшие патент в 2026, могут перейти на УСН задним числом
ИП, потерявшие патент в 2026, могут перейти на УСН задним числом
Уведомление нужно подать до 1 июня 2026 года — ФНС дала предпринимателям второй шанс
16 мая 2026
В 2026 году многие индивидуальные предприниматели неожиданно для себя оказались на общей системе налогообложения (ОСН). Причина — превышение дохода в 20 млн рублей за 2025 год, что автоматически лишило их права на патент. Однако у тех, кто не совмещал ПСН с УСН и не успел перейти на упрощёнку, появился шанс исправить ситуацию «задним числом» — с 1 января 2026 года. Разбираем, кто попал под удар и как теперь действовать.
Коротко: Если ваш доход за 2025 год превысил 20 млн рублей, патент на 2026 год аннулирован, а вы автоматически стали плательщиком НДС и НДФЛ. Но до 1 июня 2026 года можно перейти на УСН, подав специальное уведомление.
Кто и почему потерял патент
С 2026 года вступили в силу поправки, согласно которым индивидуальные предприниматели, чей доход за предыдущий год превысил 20 млн рублей, теряют право на патентную систему. Это жесткий лимит, и его превышение ведёт к автоматическому переводу на ОСН с начала того периода, на который был выдан патент.
Кроме того, законодатели ввели дополнительные ограничения: теперь патент нельзя применять при торговле через стационарные объекты с торговыми залами. То есть даже при доходе ниже 20 млн рублей некоторые розничные магазины больше не смогут работать на ПСН.
Если ИП совмещал патент с УСН, то потеря патента переводит его на упрощёнку автоматически. Но если предприниматель применял только патент и не подавал заявление о переходе на УСН, он оказывается на общем режиме со всеми вытекающими: НДФЛ, НДС по ставкам 0%, 10% или 22%, и полной бухгалтерской отчётностью.
Как перейти на УСН задним числом
Федеральный закон от 25.02.2026 № 104-ФЗ предусмотрел для таких предпринимателей возможность перейти на упрощённую систему налогообложения «задним числом» — с 1 января 2026 года. Главное условие: бизнес должен соответствовать критериям УСН (по численности сотрудников, остаточной стоимости основных средств и т.д.).
Порядок действий:
- Проверить, что ваш вид деятельности и показатели подпадают под УСН.
- Подать в налоговую инспекцию уведомление о переходе на УСН (форма № 26.2-1) не позднее 1 июня 2026 года.
- В уведомлении указать, что переход осуществляется в соответствии с п. 21 ст. 1 закона № 104-ФЗ.
Приятный бонус: те, кто уже применяет УСН с начала года, могут до 1 июня 2026 года изменить объект налогообложения (например, перейти с «доходов» на «доходы минус расходы») также «задним числом».
Специалисты POS RETAIL помогут подготовить уведомление, перерегистрировать ККТ и избежать ошибок с НДС. Работаем дистанционно по всей России.
Нужна помощь с переходом на УСН и настройкой кассы?
Оставьте заявку — мы подскажем, как исправить налоговый режим, перерегистрируем кассу и обновим прошивку. С нами вы успеете до 1 июня.
Пн–Пт: 10:00 – 18:00
Информация подготовлена на основе Федерального закона от 25.02.2026 № 104-ФЗ. Уточняйте детали у специалистов POS RETAIL.
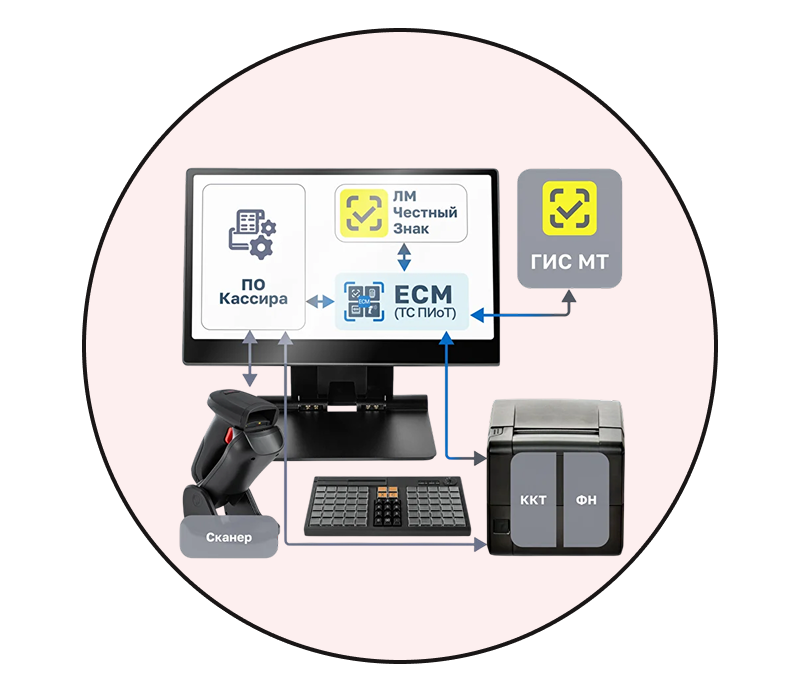
Процесс включает подачу заявления, получение регистрационного номера, фискализацию кассы и получение карточки регистрации, что обеспечивает передачу данных через ОФД
предотвращения поломок, соблюдения законодательства и продления срока службы.
🛡️ Профилактические меры
🔍 Диагностика оборудования
⚙️ Настройка и калибровка
💾 Обновление ПО
Обеспечивает соответствие ККТ требованиям законодательства, правильную печать чеков, передачу данных в ОФД.
Подходит для всех сфер бизнеса, переходящих на ставку НДС 22 %.
